Solvabiliteit én liquiditeit: de nieuwe Solvency II-focus
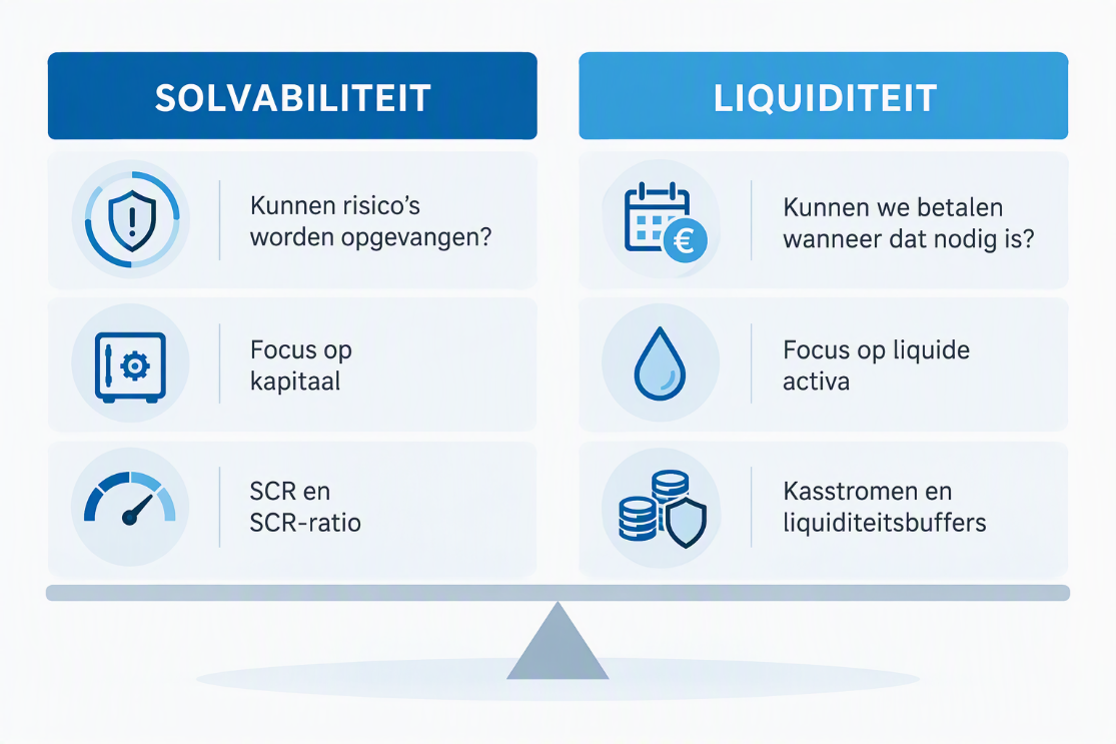
Traditioneel ligt de nadruk van de Solvency II regelgeving voor verzekeraars op solvabiliteit; het eigen vermogen moet toereikend zijn om risico’s en tegenvallers te dekken. In de herziene Solvency II regelgeving komt er echter meer aandacht voor een andere vraag: kunnen verzekeraars ook op tijd aan hun betalingsverplichtingen voldoen? Een verzekeraar kan solvabel zijn, maar toch in de problemen komen als er onvoldoende liquide middelen beschikbaar zijn om de verplichtingen te dekken. Hierom geldt een toegenomen focus op liquiditeit en liquiditeitsrisico’s onder Solvency II.
Waar komt de toegenomen focus op liquiditeit vandaan?
Voor verzekeraars gaan de baten veelal voor de lasten uit, waardoor het liquiditeitsrisico van oudsher minder nadrukkelijk in de belangstelling stond dan bij bijvoorbeeld banken. Er wordt immers eerst premie ontvangen en pas later een uitkering aan polishouders gedaan. Daarnaast zijn de uitkeringen relatief voorspelbaar. Hierdoor lag de nadruk binnen Solvency II vooral op de vraag of er voldoende eigen vermogen aanwezig is om onverwachte verliezen op te vangen.
Verschillende ontwikkelingen hebben liquiditeit echter verder onder de aandacht van de toezichthouders gebracht. Dergelijke ontwikkelingen zijn bijvoorbeeld:
- Een wereldwijde toename van (de kans op) grote catastrofeschades, mede als gevolg van klimaatverandering;
- Een toename van de blootstelling van verzekeraars aan illiquide beleggingen, zoals hypotheken en private activa;
- Diverse recente periodes van marktstress, zoals COVID-19 en geopolitiek gedreven marktturbulentie in 2022, waarbij verschillende beleggingscategorieën door hoge inflatie en snelle renteverhogingen flink in waarde daalden en minder snel te verkopen waren.
Wat verandert er in de nieuwe Solvency II Richtlijn?
Hoewel liquiditeitsrisico voor de meeste verzekeraars minder dominant is dan voor banken, verwachten toezichthouders wel dat verzekeraars explicieter kunnen aantonen dat zij ook in stressscenario’s aantoonbaar tijdig aan hun verplichtingen kunnen blijven voldoen. De herziene Solvency II regelgeving – die per januari 2027 van toepassing is – bevat expliciete bevoegdheden voor toezichthouders om liquiditeitskwetsbaarheden bij verzekeraars aan te pakken. Dit is vastgelegd in Artikel 144a en 144b van de herziene Richtlijn en nader uitgewerkt in de nieuwe Guidelines on supervisory powers to remedy liquidity vulnerabilities van EIOPA.
Eén van de nieuwe eisen betreft het verplichte Liquidity Risk Management Plan (LRMP). Daarnaast bestaan er nieuwe liquiditeitscriteria voor het aanmerken van aandelenbeleggingen als Long Term Equity (LTE).
Liquidity Risk Management Plan
Onder de herziene Richtlijn moeten alle verzekeraars (met uitzondering van kleine partijen) een LRMP opstellen met daarin een periodieke analyse van de liquiditeitsrisico’s op de korte termijn (< 3 maanden). Indien een verzekeraar meer dan € 20 miljard aan activa heeft óf DNB dit noodzakelijk acht, dient een dergelijk plan ook middellange- en langetermijnscenario’s te omvatten.
Het is mogelijk om een proportionaliteitsmaatregel aan te vragen, waardoor een LRMP niet verplicht is. Hier zijn wel specifieke voorwaarden aan verbonden en hiervoor dient een verzekeraar op voorhand aantoonbaar over een ruime solvabiliteit en liquiditeit te beschikken.
Long Term Equity
In de nieuwe Solvency II regelgeving zijn de criteria voor het aanmerken van beleggingen in aandelen als langetermijninvesteringen versoepeld. Dit kan het aanhouden van (een deel van) de aandelenportefeuille als Long Term Equity – met bijbehorende lager kapitaalbeslag – interessant maken.
Ook hier speelt liquiditeit echter een belangrijke rol. Verzekeraars moeten aantonen dat zij de betreffende langetermijnbeleggingen daadwerkelijk langdurig kunnen aanhouden en dat zij niet gedwongen kunnen worden deze voortijdig te verkopen vanwege liquiditeitsbehoeften.
Asset-Liability Management
De focus op liquiditeit heeft impact op de invulling van ALM-studies. Traditioneel wordt binnen ALM gezocht naar een optimale balans tussen rendement, risico en kapitaalsbeslag, waarbij beleggingen zo goed mogelijk aansluiten op de kenmerken van de verplichtingen. De toegenomen focus op liquiditeit en het Prudent Person Principle (PPP) kunnen er echter voor zorgen dat binnen een ALM-context meer kanttekeningen gelden bij illiquide beleggingen, ook als deze wel bijdragen aan de afweging tussen rendement, kapitaalbeslag en aansluiting op de verplichtingen.
Hoewel veel verzekeraars in hun huidige beleggingsbeleid meestal al bandbreedtes voor illiquide beleggingen geformuleerd hebben, wordt de snelheid waarmee beleggingen kunnen worden omgezet in liquide middelen nu een nóg relevantere afweging.
Own Risk and Solvency Assessment
In de ORSA wordt de impact van stressscenario’s op de liquiditeitspositie van verzekeraars belangrijker. Hier ligt de nadruk momenteel vooral op de ontwikkeling van de solvabiliteitsratio onder verschillende stressscenario’s. De herziene Solvency II-richtlijn vraagt echter ook nadrukkelijk aandacht voor de vraag of onder dergelijke omstandigheden voldoende liquide middelen beschikbaar blijven om aan de verplichtingen te voldoen. Naast het modelleren van kapitaal wordt het daarom steeds belangrijker om ook toekomstige kasstromen en liquiditeitsbehoeften inzichtelijk te maken.
Een speciale invulling is hier weggelegd voor combinatiescenario’s. Denk bijvoorbeeld aan een schadeverzekeraar die wordt geconfronteerd met een reeks grote stormschades, terwijl tegelijkertijd financiële markten onder druk staan en rente en inflatie sterk wijzigen. Hoewel de beleggingen op lange termijn voldoende waarde kunnen vertegenwoordigen, zijn de mogelijkheden om deze snel en zonder grote verliezen te verkopen in dit geval beperkt.
Conclusie
De herziene Solvency II regelgeving legt een grotere nadruk op de liquiditeitspositie van verzekeraars. Waar Solvency II jarenlang vooral draaide om de vraag hoeveel kapitaal een verzekeraar nodig heeft om risico’s op te vangen, komt daarnaast steeds meer aandacht voor de vraag of er voldoende liquide middelen beschikbaar zijn wanneer dit kapitaal onder druk komt te staan.
Voor verzekeraars betekent dit dat cashflow- en liquiditeitsanalyses, naast kapitaalprojecties, een steeds prominentere plaats krijgen binnen de strategische besluitvorming.
-

-
Wilt u meer informatie of een afspraak maken?
Neemt u dan contact op met Jasper Hoogenstraaten
Neem contact met mij op
© 2026 AAA Riskfinance. Alle rechten voorbehouden.