
Waarom AI niet alleen een technologieverhaal is, maar ook een portefeuilleverhaal
Wat verschillende AI-scenario’s betekenen voor institutionele portefeuilles, vastgoed en real assets. Kernboodschap De economische gevolgen van AI reiken veel verder dan technologieaandelen en kunnen bepalend zijn voor de waardering van vrijwel de gehele institutionele portefeuille.
Veel beleggers beschouwen AI vooral als een technologieverhaal. Daardoor gaat de aandacht uit naar chipfabrikanten, softwarebedrijven en de winnaars van de huidige AI-race. Maar voor institutionele portefeuilles reikt de betekenis van AI veel verder.
Wie belegt in vastgoed, infrastructuur, bedrijfsobligaties of private beleggingen, is ook blootgesteld aan de economische gevolgen van AI. De invloed van kunstmatige intelligentie op productiviteit, economische groei, inflatie en rente kan immers bepalend worden voor de waardering van vrijwel alle beleggingscategorieën.
De relevante vraag voor beleggers is daarom niet alleen of AI de hoge verwachtingen waarmaakt. De vraag is hoe hun portefeuille presteert wanneer de economische effecten van AI substantieel anders uitpakken dan de markt nu verwacht.
Vier mogelijke AI-regimes
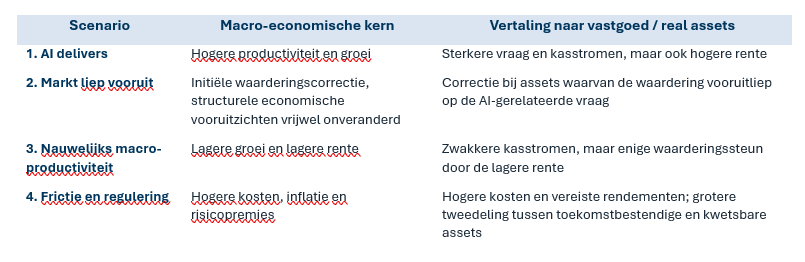
We onderscheiden vier scenario’s. In het eerste scenario maakt AI de hoge verwachtingen waar en ontstaat daadwerkelijk een structurele productiviteitsversnelling. In het tweede scenario blijkt vooral dat financiële markten te ver op de uiteindelijke baten zijn vooruitgelopen: waarderingen corrigeren, maar de structurele economische vooruitzichten veranderen nauwelijks. In het derde scenario wordt AI breed toegepast, maar blijft de bijdrage aan de macro-economische productiviteit beperkt. In het vierde scenario werkt de technologie wel, maar zorgen maatschappelijke, geopolitieke, infrastructurele en institutionele fricties ervoor dat een deel van de economische baten verloren gaat.
Voor institutionele portefeuilles leiden deze scenario’s tot wezenlijk andere uitkomsten. Niet alleen voor aandelen, maar ook voor rente- en kredietbeleggingen, infrastructuur, vastgoed en private markten. Daarmee is AI niet alleen een sectoraal thema, maar ook een vraagstuk voor ALM en strategische assetallocatie.
Van technologie naar stenen
Vastgoed laat goed zien waarom AI niet uitsluitend als technologiescenario moet worden beschouwd. Wanneer AI daadwerkelijk een sterke productiviteitsimpuls veroorzaakt, neemt de economische activiteit toe. Dat kan de vraag naar logistiek vastgoed, hoogwaardige kantoorruimte, woningen en vooral digitale infrastructuur ondersteunen. Datacenters vormen de meest zichtbare verbinding tussen AI en real assets, maar de economische doorwerking is veel breder.
Daar staat iets tegenover. Sterkere structurele groei kan tegelijkertijd leiden tot een structureel hoger renteniveau. Voor vastgoed ontstaat daarmee een spanning tussen sterkere huur- en groeifundamentals en hogere disconteringsvoeten. Het antwoord op de vraag of AI “goed is voor vastgoed” is dus zelfs in het meest positieve scenario niet vanzelfsprekend.
Het omgekeerde kan optreden wanneer AI operationeel wel bruikbaar blijkt, maar nauwelijks extra macro-productiviteit genereert. De extra vraag naar vastgoed blijft dan beperkter en de structurele economische groei valt lager uit. Tegelijkertijd kan ook het renteniveau lager liggen. Zwakkere kasstromen worden dan gedeeltelijk gecompenseerd door lagere financieringskosten en disconteringsvoeten.
Juist voor langetermijnbeleggers is dit onderscheid belangrijk. Niet de richting van AI-adoptie alleen, maar de combinatie van groei, rente, inflatie en risicopremies bepaalt de uiteindelijke beleggingsimpact.
Niet iedere teleurstelling is hetzelfde
Een financiële-marktcorrectie is niet hetzelfde als een structurele mislukking van AI. Wanneer beleggers te veel van de toekomstige economische baten van AI hebben ingeprijsd, kan een forse waarderingscorrectie plaatsvinden zonder dat de structurele economische vooruitzichten wezenlijk veranderen. Dit raakt vooral assets waarvan de waardering sterk op die verwachte groei vooruitliep. Na die correctie kunnen de onderliggende langetermijnvooruitzichten echter grotendeels intact blijven.
Dat is fundamenteel iets anders dan een wereld waarin AI blijvend weinig productiviteit oplevert. In dat geval veranderen niet alleen waarderingen, maar ook de structurele kasstroom- en rendementsverwachtingen. Voor vastgoedbeleggers is dit onderscheid essentieel: een correctie in een duur geprijsd datacentersegment is een ander vraagstuk dan structureel lagere vraag naar kantoor- of logistieke ruimte.
De lastigste wereld: AI werkt, maar de frictie neemt toe
Misschien is het meest uitdagende scenario juist niet dat AI mislukt. AI kan technologisch succesvol zijn, terwijl tegelijkertijd de maatschappelijke en economische kosten toenemen. Denk aan knelpunten rond energie en infrastructuur, geopolitieke fragmentatie, cyber- en governancerisico’s en zwaardere regulering. Wanneer hogere inflatie en rente samengaan met hogere risicopremies, ontstaat voor real assets een bijzonder ongunstige combinatie.
Dit kan het onderscheid tussen winnaars en verliezers verder vergroten. Beschikbaarheid van elektriciteit en netcapaciteit wordt waardevoller. Energie-efficiënte, moderne gebouwen kunnen een voordeel krijgen ten opzichte van vastgoed waarvoor grote investeringen nodig zijn. Locatie krijgt bovendien een extra dimensie: niet alleen economische groei en demografie tellen, maar ook infrastructuur, energievoorziening en het institutionele regime.
Drie inzichten voor institutionele beleggers
- AI-blootstelling is breder dan technologieaandelen. Dezelfde aannames over productiviteit en groei werken door in rente- en kredietbeleggingen, infrastructuur, vastgoed en private markten. Daardoor kan de portefeuille sterker afhankelijk zijn van dezelfde AI-gerelateerde economische aannames dan een sectorindeling suggereert.
- Groei en rente kunnen tegengesteld werken. Een positieve AI-uitkomst kan vastgoedkasstromen versterken en tegelijkertijd de disconteringsvoet verhogen. Bij een productiviteitsteleurstelling kan juist het omgekeerde gebeuren.
- Selectiviteit wordt belangrijker. De impact zal niet uniform zijn. Sector, regio, kwaliteit van het individuele object, toegang tot energie en netcapaciteit en het regelgevingsregime kunnen de onderlinge verschillen in rendement en risico verder vergroten.
Van scenarioanalyse naar robuustheid
Voor institutionele beleggers is de relevante vraag daarom hoe robuust de portefeuille is wanneer de AI-toekomst zich anders ontwikkelt dan nu in marktprijzen besloten ligt. Scenarioanalyse maakt zichtbaar waar dezelfde economische aannames via verschillende beleggingscategorieën terugkomen en waar de feitelijke diversificatie kleiner kan zijn dan zij op het eerste gezicht lijkt.
AI is geen geïsoleerd technologiethema, maar een macro-economisch scenario met gevolgen voor de gehele portefeuille.
Dit is een gezamenlijke publicatie van Almazara en Triple A – Risk Finance
Publicaties
 Alle publicaties

Jasper Hoogenstraaten
Duurzaamheid en risicomanagement
Hoe implementeren we een groen beleggingsbeleid? Moeten premies voor onze producten gedifferentieerd worden naar uitstoot? Blijft herverzekering toegankelijk en betaalbaar-
-
Wilt u meer informatie of een afspraak maken?
Neemt u dan contact op met Ridzert van der Zee
Neem contact met mij op
© 2026 AAA Riskfinance. Alle rechten voorbehouden.