
Is er een nieuwe consolidatiegolf op komst in de zorgverzekeringsmarkt?
Met de aangekondigde overname van ONVZ door VGZ per 2027 en de voorgenomen integratie van Salland Zorgverzekeringen in DSW per 2028, zet de consolidatie binnen de Nederlandse zorgverzekeringsmarkt verder door. Deze ontwikkelingen werpen een bredere vraag op over de toekomstbestendigheid van het huidige zorgverzekeringslandschap. Waar de markt bij de invoering van het zorgstelsel werd gekenmerkt door een grote diversiteit aan verzekeraars, neemt het aantal zelfstandige marktpartijen geleidelijk af. Tegen deze achtergrond rijst de vraag in hoeverre kleine en middelgrote zorgverzekeraars op langere termijn zelfstandig kunnen blijven opereren binnen een markt die wordt gekenmerkt door toenemende schaalvereisten, regeldruk en concurrentie.
Schaal wint?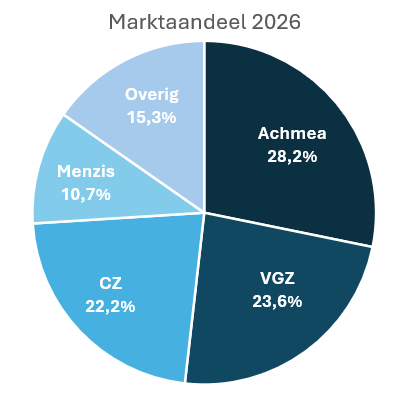
Zowel in het nieuws rondom de overname van Salland als in het persbericht¹ over de overname van ONVZ wordt de verklaring gegeven dat ze als kleinere landelijke spelers onvoldoende konden profiteren van schaalvoordelen om de premie concurrerend te houden. De Nederlandse zorgverzekeringsmarkt is relatief geconcentreerd en bestaat voor het grootste gedeelte uit een oligopolie²³ van vier grote spelers. Menzis lijkt daarbij als nummer vier steeds meer tussen de grote en kleinere verzekeraars in te vallen.
Volgens de economische theorie profiteren deze grote partijen van schaalvoordelen in zorginkoop, IT en risicospreiding. Dit zijn belangrijke factoren die doorslaggevend kunnen zijn in een stelsel met flinterdunne marges en oplopende kosten.
De economische logica is eenvoudig: wie lagere beheerskosten of zorgkosten heeft, kan lagere premies aanbieden. In een markt waarin de jaarlijkse overstapgolf grotendeels prijsgedreven is, is dat een groot voordeel. Onderzoek van het NIVEL⁴ bevestigt dit elk jaar. Voor het overstapseizoen 2025–2026 was ontevredenheid over de premiehoogte de belangrijkste reden om over te stappen (66%).
Voor kleinere verzekeraars is dit structureel moeilijk bij te benen. Hun kosten per verzekerde liggen hoger, hun risicobasis is smaller en hun onderhandelingsmacht beperkter. Dat Salland en ONVZ aansluiting zoeken bij grotere partijen past daarom in de economische logica van de markt.
Hoe overtuigend deze economische logica op het eerste gezicht ook lijkt, de praktijk lijkt weerbarstiger. Het meest opvallende tegenargument is dat het marktaandeel van kleine en middelgrote verzekeraars de afgelopen jaren niet is gedaald, maar juist is gestegen.
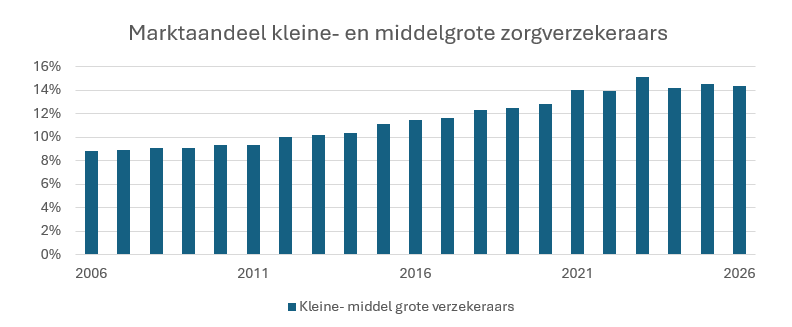
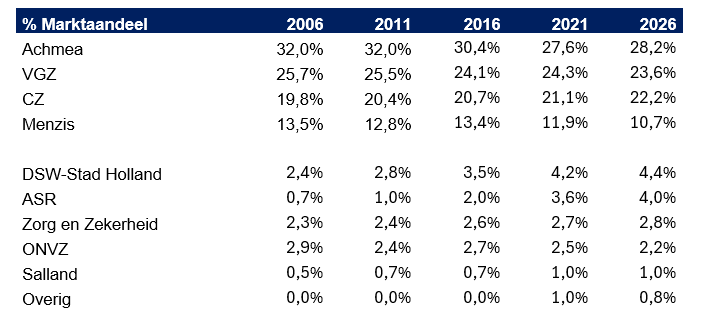
Het marktaandeel van kleinere verzekeraars is de afgelopen jaren trendmatig gestegen. Vanaf 2027 zal dat aandeel door de consolidatie van ONVZ waarschijnlijk weer iets dalen, maar de ontwikkeling tot nu toe past niet goed bij de economische theorie. Een blik op de afzonderlijke verzekeraars maakt dat beeld scherper⁵.
Schaalvoordelen en bedrijfskosten
De meest directe vorm van schaalvoordeel zou zichtbaar moeten zijn in de beheerskosten per verzekerde. Wanneer de totale beheerskosten per concern worden vergeleken, en voor commerciële verzekeraars binnen de zorgdivisie, ontstaat voor verzekerden met een basisverzekering het volgende beeld⁶:
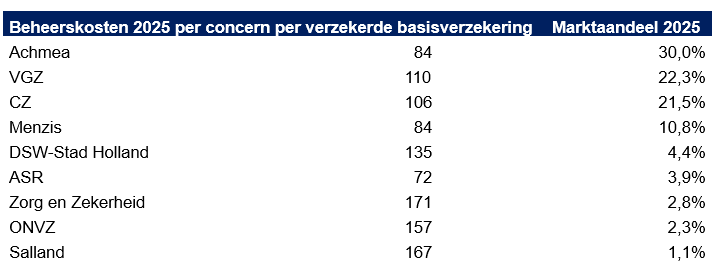
Dit overzicht bevestigt grotendeels de verwachting uit de theorie over schaalvoordelen. Grotere partijen hebben gemiddeld lagere beheerskosten per verzekerde dan kleinere zorgverzekeraars. ASR lijkt als kleine zorgverzekeraar daarop een uitzondering, maar is dit natuurlijk niet omdat het profiteert van kostendeling binnen de groep.
De vergelijking van de beheerskosten helpt ook te verklaren waarom ASR en DSW-Stad Holland hun marktaandeel sterker konden laten groeien dan andere kleinere verzekeraars: hun kosten per verzekerde liggen relatief lager. Tegelijk laat de vergelijking zien dat beheerskosten niet het volledige verhaal verklaren.
- DSW-Stad Holland won marktaandeel, terwijl de beheerskosten per verzekerde hoger liggen dan bij de top vier.
- Het marktaandeel van Achmea en Menzis is meer gedaald dan dat van VGZ en CZ, terwijl de beheerskosten per verzekerde juist lager zijn.
Schaalvoordelen zijn dus duidelijk zichtbaar in de beheerskosten per verzekerde, maar zijn een ontoereikende verklaring voor de ontwikkeling van het marktaandeel per verzekeraar.
Schaalvoordelen en zorginkoop
Een tweede mogelijk schaalvoordeel zit niet in de beheerskosten, maar in de zorginkoop. Naarmate een verzekeraar meer marktmacht heeft, zou het scherper moeten kunnen onderhandelen met zorgaanbieders.
Omdat zorg inkoopafspraken vertrouwelijk zijn, is een objectieve vergelijking lastig. Onderzoek naar de Amerikaanse zorgmarkt laat wel een negatieve correlatie zien tussen het marktaandeel van verzekeraars en de hoogte van tarieven⁷. Dat wijst erop dat zo’n relatie kan bestaan. In Nederland ligt dat genuanceerder. Door de zorgplicht dragen verzekeraars ook verantwoordelijkheid voor de financiële houdbaarheid van zorgaanbieders. Veel marktmacht betekent daardoor ook veel marktverantwoordelijkheid. De casus Bernhoven laat zien dat een groot marktaandeel zelfs tot een ongunstig inkoopresultaat kan leiden.
Bernhoven is in dit verband een sprekende casus. Het ziekenhuis zette sterk in op passende zorg: alleen zorg leveren met aantoonbare toegevoegde waarde en, waar mogelijk, patiënten terugverwijzen naar de eerste lijn. Daardoor daalde het zorgvolume. De verzekeraars met het grootste marktaandeel hadden een aanneemsom afgesproken, terwijl kleinere verzekeraars werkten met prijs-maal-volumecontracten. De daling van het zorgvolume pakte daardoor gunstig uit voor de kleinere verzekeraars en ongunstig voor de grootste partij. Dit voorbeeld geeft aan dat transformaties van zorgaanbieders gunstig kunnen zijn voor kleinere zorgverzekeraars.
De meest recente afspraken in het zorgveld (AZWA⁸) proberen het voorbeeld van Bernhoven breder te implementeren. Er wordt nadrukkelijk ingezet op passende zorg, op transformaties en op preventie. Juist bij transformaties zal vooral de verzekeraar met een groot marktaandeel verantwoordelijk zijn voor de stabiliteit van de zorginstelling. Kleine en middelgrote verzekeraars hebben daardoor meer ruimte om, met minder verantwoordelijkheid richting de aanbieder, scherper op prijs te contracteren. Iets vergelijkbaars geldt voor investeringen in preventie of het terugdringen van wachtlijsten: ook daar kunnen kleinere verzekeraars relatief meer meeliften op inspanningen van grote partijen. Daarmee is het de vraag of de klassieke wet van de inkoopkracht in Nederland onverkort opgaat. Tot slot geldt dat voor diverse kleinere zorgverzekeraars ook geldt dat ze weliswaar landelijk gemeten klein zijn, maar regionaal wel een grote rol spelen. In dat opzicht is het verschil qua inkoopkracht bij de belangrijkste zorgaanbieders niet eens zo groot voor kleinere zorgverzekeraars. Concurreren op zorgkosten in Nederland lijkt wellicht meer een kwestie van kwaliteit (kundigheid) dan kwantiteit (veel mensen of hoog marktaandeel).
Is schaalvoordeel de sleutel tot succes voor zorgverzekeraars?
De data bieden hiervoor slechts beperkt bewijs. Schaalvoordelen verklaren bijvoorbeeld niet de ontwikkeling van marktaandelen binnen de top vier. Ook verklaren zij niet waarom kleine en middelgrote verzekeraars zoals met name DSW-Stad Holland juist zijn gegroeid. Binnen deze groep lijkt wel te gelden dat de kleinste partijen, met de hoogste kosten per verzekerde, moeilijker groeien dan verzekeraars als DSW en ASR, die relatief lagere kosten per verzekerde hebben. De conclusie is dus genuanceerd: lage kosten per verzekerde vergroten de kans op groei, maar zijn geen noodzakelijke voorwaarde voor succes.
Blijft er ruimte voor kleine en middelgrote zorgverzekeraars?
ONVZ en Salland Zorgverzekeringen laten zien dat kleine schaal kwetsbaar wordt wanneer groei uitblijft en de kostendruk toeneemt. Maar beide casussen bewijzen niet dat kleine en middelgrote zorgverzekeraars geen toekomst hebben. De ontwikkeling van onder meer DSW-Stad Holland wijst erop dat er nog steeds ruimte kan zijn voor partijen die zich weten te onderscheiden. De kernvraag is daarom niet of schaal ertoe doet, maar onder welke voorwaarden kleinere verzekeraars voldoende onderscheidend en efficiënt kunnen blijven. Verdere consolidatie blijft reëel, maar lijkt eerder selectief dan onvermijdelijk.
¹ https://nos.nl/artikel/2584907-zorgverzekeraar-vgz-neemt-grootste-deel-van-kleinere-onvz-over
² Vektis: Publicatie Zorgthermometer 2026
³ Definitie ACM: bij een HHI >2000 of CR4 > 70% is sprake van een ‘sterk geconcentreerde markt’.
⁴ https://www.nivel.nl/nl/nieuws/verzekerden-wisselen-opnieuw-vooral-van-zorgverzekeraar-vanwege-premiehoogte
⁵ Vektis: Publicatie Zorgthermometer 2026
⁶ Bron: de jaarverslagen en SFCR’s van de zorgverzekeraars.
⁷ Cooper, Z., Craig, S. V., Gaynor, M., & Van Reenen, J. (2019). The price ain’t right? Hospital prices and health spending on the privately insured. The Quarterly Journal of Economics, 134(1), 51–107.
⁸ Aanvullend Zorg- en Welzijnsakkoord: https://open.overheid.nl/documenten/52fcdec1-71d5-4695-87bf-e4c46c73d730/file
-

-
Wilt u meer informatie of een afspraak maken?
Neemt u dan contact op met Niels de Sonnaville
Neem contact met mij op
© 2026 AAA Riskfinance. Alle rechten voorbehouden.